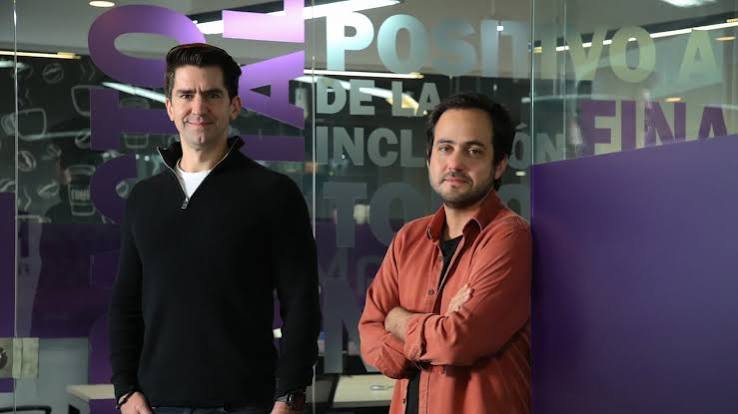
FinMaq levanta US$6,5M para el crédito que los bancos colombianos no quisieron dar
Hay un problema de crédito en Colombia que los bancos conocen bien y han decidido no resolver. Las micro, pequeñas y medianas empresas representan más del 99% del tejido empresarial del país, generan el 79% del empleo y aportan cerca del 40% del PIB. Y aproximadamente el 40% de esas empresas no tiene acceso a crédito para comprar maquinaria o equipos productivos.
No es que no quieran crédito. Es que la banca tradicional no los financia: el perfil de riesgo de un agricultor informal, un veterinario rural o una pequeña clínica no encaja en los modelos de evaluación convencionales. El activo que quieren comprar — una cosechadora, un equipo médico, una máquina industrial — tampoco.
FinMaq existe para ese espacio. Y acaba de cerrar una Serie A de US$6,5 millones.
El modelo que construyeron desde 2019
La empresa fue fundada en 2014 por Diego Sanz de Santamaría y Diego Acero, ambos con trayectoria en banca de inversión y estructuración financiera. La versión actual del negocio arrancó en 2019 con una reestructuración completa. Desde entonces, FinMaq ha desembolsado más de US$100 millones en financiamiento de maquinaria y equipos.
El mecanismo es distinto al crédito bancario tradicional: FinMaq opera en el punto de venta, a través de alianzas con distribuidores. Cuando una empresa quiere comprar un equipo, el financiamiento está disponible en el momento de la decisión, con un proceso 100% digital y modelos propios de evaluación de riesgo. Los productos incluyen crédito directo, arrendamiento con opción de compra y servicios posventa.
Lo que diferencia a FinMaq en la evaluación de riesgo es su base de datos. La empresa afirma tener el mayor repositorio de Colombia sobre el flujo de caja potencial de los activos que financia — lo que le permite evaluar a negocios informales que un banco descartaría por no tener estados financieros convencionales. Es una ventaja construida transacción por transacción durante seis años de operación.
El resultado: cartera vencida por debajo del promedio de la industria, con clientes que en su mayoría nunca habían tenido acceso a este tipo de financiamiento antes.
Los números de impacto
Una evaluación independiente de 60 Decibels sobre la base de clientes de FinMaq arroja datos que merecen atención. El 72% de sus usuarios accedió por primera vez a financiamiento de activos productivos a través de la plataforma. El 86% reportó mejores perspectivas para su negocio. El 83% dijo haber aumentado su productividad. El 70% señaló que su calidad de vida mejoró.
La distribución geográfica también es inusual para una fintech: la operación está dividida en partes iguales entre zonas rurales y urbanas. El 40% de sus clientes son mujeres empresarias. Son números que reflejan una tesis de negocio que deliberadamente apuntó a segmentos que el sistema financiero formal dejó fuera.
La ronda y lo que viene
La Serie A de US$6,5 millones fue liderada por Accion — fondo global especializado en inclusión financiera — con participación de Mundi Ventures y el retorno de inversores existentes: ALIVE Ventures y 30N Ventures. Los fundadores habían aportado US$2 millones de capital propio antes de levantar fondos externos, y en enero de 2025 cerraron una ronda pre-Serie A de US$29 millones entre capital y deuda.
Con el capital de esta ronda, FinMaq proyecta duplicar su operación en 18 meses: superar los US$200 millones en colocación total y llegar a 5.000 clientes activos. La empresa opera hoy únicamente en Colombia, con 65 empleados.
El CEO identificó los intentos de fraude como su principal reto actual — un fenómeno que asocia al entorno macroeconómico y que los obliga a ser más selectivos en el ritmo de crecimiento. Es una señal de madurez operativa: la empresa elige crecer con control de cartera antes que a cualquier velocidad.
FinMaq no es una historia de hipercrecimiento ni de valuaciones de múltiples dígitos. Es una historia de un nicho específico, construido con paciencia, que los bancos tradicionales dejaron disponible durante décadas. El mercado estaba ahí. La tecnología para evaluarlo también. Lo que faltaba era alguien dispuesto a construirlo.
Mencionados en este artículo
 FinMaq
 Accion
 Mundi Ventures
 Alive Ventures.
 30N Ventures
Comentarios
Únete a Nebbuler con tu nombre y correo para comentar.
Unirme para comentar →Aún no hay comentarios. Sé el primero.
¿Te gustó este análisis?
Recibe los mejores artículos de nuestros creadores cada semana. Gratis.
Sin spam. Baja cuando quieras.